

Big4・アクセンチュアはAIにいくら突っ込んでいるのか?|コンサルのホンネ
各社売上は4%前後の成長、それでもAI投資に数千億円。この差をどう読むか
現役コンサルが徒然なるままに綴るコラム「コンサルのホンネ」では、ハードワークの合間に思いついたことを思いつくままに語ります。 第24回のテーマは「Big4・アクセンチュアはAIにいくら突っ込んでいるのか?」。ホッと一息つくも良し、同じテーマで考察してみるも良し、お気軽にお読みください。
この9月から10月にかけて、デロイト、アクセンチュア、EY、PwCのグローバル決算が立て続けに発表されました。当サイトでもニュースとして4本取り上げましたが、原稿を書きながら気になったことがあります。売上の伸びは各社とも現地通貨建てで4〜5%と、いたって落ち着いた数字です。ところが同じリリースの中に、桁の大きい数字が混じっているのです。「30億ドル」「10億ドル」「AI売上49%増」。そう、AIです。
決算ニュースでは売上と成長率を淡々とお伝えしましたが、今回はコラムの気楽さに乗じて、各社がAIに「いくら、何のために」お金を入れているのかを横に並べて眺めてみたいと思います。
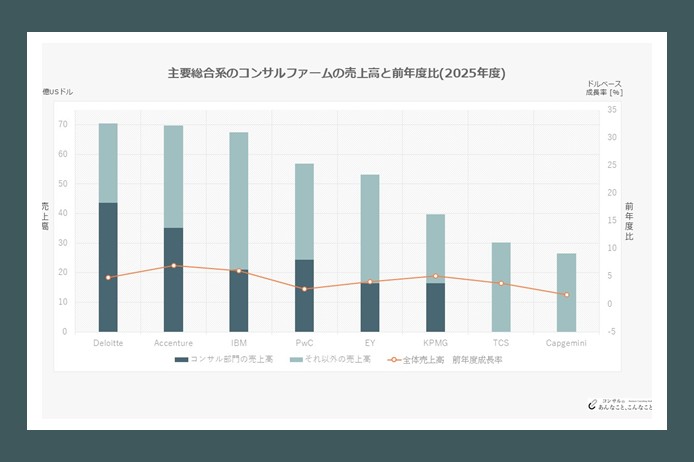
なお、Big4にIBM・TCS・キャップジェミニを加えた売上ランキングの2026年度版は、例年どおり各社の決算が出揃う来年2月に公開予定です。
【各社のFY2026グローバル決算ニュース】
・デロイト(Deloitte)FY2026グローバル決算、業務収入は5.7%増加の745億米ドル
・アクセンチュア(Accenture PLC)FY2026グローバル決算、売上は6%増加の742億米ドル
・EY FY2026グローバル決算、売上高は4.7%増となる570億米ドル
・PwC FY26グローバル決算、営業総収益は3.5%増となる602億米ドル
※KPMGは決算発表が12月のため現時点では未掲載
目次
まずは数字を並べてみる
図表1は、4社の2026年度決算リリース(KPMGは12月決算なので2025年度)から、AIに関する数字を抜き出したものです。
【図表1 Big4・アクセンチュアのAI関連指標(2026年度決算リリースより)】
| 会社名 | 決算期/全社売上(成長率・現地通貨) | AI投資額 | AI関連の成果指標 | AI人材・研修 |
|---|---|---|---|---|
| Deloitte | FY2026(〜2026年5月) 745億ドル(+3.8%) | 2030年までに30億ドル(デリバリー・業務の刷新、新プロダクト投入) Deloitte EMEAで生成AI等に15億ユーロ超を追加投資 | 監査プラットフォームOmniaに20以上のAI機能を展開 エージェント型AI基盤「Zora AI」をNVIDIAと開発 | 人材育成に約7億ドル、研修2,300万時間(AI・クラウド・サイバー中心) |
| Accenture | FY2026(〜2026年8月) 742億ドル(+5%) | (今期リリースに金額記載なし) ※2023年に3年間で30億ドルのAI投資を表明 | ・FY2026に400社超のクライアントが「アドバンストAI」案件を新たに開始 ・1億ドル以上の大型受注は第4四半期に141件と過去最多(AI案件に限定せず) | AI・データ人材は2023年に掲げた8万人の目標を上回り、FY2026末に約11万人に到達(全社約81.4万人) |
| PwC | FY2026(〜2026年6月) 602億ドル(+3.5%) | 今年度30億ドル(AI・テクノロジー中心) 次世代監査プログラムに10億ドル(ネットワーク合計) | AI基盤「PwC One」を初期展開 AIネイティブ監査プラットフォームが内部開発完了、2026年7月に初回顧客導入 | 330,000人以上がAI研修を受講(全社員369,945人の約9割) |
| Ernst & Young | FY2026(〜2026年6月) 570億ドル(+4.7%) | マイクロソフトと10億ドル超(5年間)の共同イニシアチブ 人材育成に4億4,800万ドル | AIサービスの売上が49%増 アライアンス経由売上は10年間で年率34%成長 | Microsoft Copilotライセンス保有者203,000人→381,000人 AI研修520万時間、AI認定バッジ4万件超取得(104,000件が取得中) |
| KPMG(参考) | FY2025(〜2025年9月) 398億ドル(+5.1% | (決算リリースに金額記載なし)※2023年にAI分野に5年間で20億ドルを投資すると発表し、Microsoftとのグローバルな協業も拡大 | 税務・法務の7.5%増をAI活用型マネージドサービスの需要が牽引 AI・税務法務分野の専門人材採用を強化 | 全社276,030人 |
増収分をそのままAIに入れている
各社で投資期間や対象は異なるため、単純な比較はできませんが、投資規模と売上成長率を対比すると興味深い傾向が見えてきます。
デロイトとPwCの30億ドルは、日本円でざっと4,500億円。それぞれの全社売上高の4〜5%にあたります。ここで両社の成長率を見ると、デロイトは3.8%、PwCは3.5%です。両社の投資期間は異なるものの、売上成長率に相当する規模の金額を、AIとテクノロジーを軸とした投資に充てている計算になります。EYも、Microsoftとの10億ドル超の共同投資に加え、FY2026には人材育成に4億4,800万ドルを投じています。こちらも投資対象や期間は異なりますが、AI関連の取り組みや人材育成に似たような規模の資金を投じていることが分かります。
コンサルファームは工場も在庫も持たない商売なので、本来は設備投資とは縁遠い業態です。その会社が、年間の増収分を丸ごと「設備」に回している。これはもう、売上が伸びているから投資しているのではなく、投資しないと次の売上が立たないと判断している、と読むべきでしょう。
「クライアントに売るAI」より「自分で使うAI」
投資の中身を見ると、もう一つ面白いことに気づきます。昨年までの決算リリースは「生成AIの受注が○○億ドルに急増」という、クライアントに売る側の数字が主役でした。ところが今年は、自分たちの業務基盤を作り替える話が前に出ています。
デロイトは2030年までの5年計画で、デリバリーと業務の刷新に30億ドル。PwCはネットワーク全体の知見と基準を集めたAI基盤「PwC One」を展開開始。EYに至っては、社員38万人にMicrosoft Copilotのライセンスを配り終えています。全社員41万人のうち9割超です。
なぜ自分たちから先に使うのか。答えはコンサル部門の成長率にあります。デロイトのテクノロジー&トランスフォーメーションは2.5%増、PwCのアドバイザリーは3.0%増、アクセンチュアのコンサルティングは3%増。いずれも全社の成長率を下回りました。AIで作業が速くなるほど、人月で売上を積む従来の型は伸びにくくなる。だからまず自社の生産性を上げ、浮いた工数を次の商売に振り向ける。各社の投資の順番は、そう考えると腑に落ちます。
このあたりは以前のコラムで「コンサルは高給なだけの作業員から脱せるか」と書いた話の、いわば会社側の答え合わせでもあります。

AIの成果をどう見せるか、各社の流儀
投資したからには成果を見せなくてはならない。ここで各社の流儀が分かれているのも、今年の決算の見どころです。
EYは「AIサービスの売上が49%増」と、AI関連の売上成長率を前面に出しました。前年の30%増から加速しています。AIを一つのサービスラインとして切り出し、伸び率で勝負する姿勢です。アクセンチュアは金額ではなく「今年度400社を超えるクライアントがアドバンストAIの取り組みを新たに始めた」と、クライアント数で見せました。昨年まで出していた生成AIの新規契約額(2025年度は59億ドル)は今年のリリースにはなく、指標の置き方を変えてきています。
デロイトとPwCは、売上ではなく「製品化の進捗」です。「監査プラットフォームに20以上のAI機能の実用化を進めた」「AIネイティブの監査基盤が内部開発を終えて7月に最初の顧客に導入された」といった具合で、AIをサービスラインではなく全サービスの土台と位置づけているのが伝わってきます。
AI売上を切り出すか、クライアント数で見せるか、基盤の進捗で語るか。どれが正解かはまだ分かりませんが、来年以降どこに収斂していくかは、業界の中にいる身としても気になるところです。
人を増やす会社、増やさない会社
人の話も少しだけ。PwCの「330,000人以上がAI研修を受講」は、全社員の約9割です。EYのCopilot配布も9割超。昨年までは「AI人材7万人」のように専門人材の人数で語られていたものが、今年は全社員に対する浸透率で語られるようになりました。AIが一部の専門家の道具から、全員の標準装備になった年と言えそうです。
一方で、社員数そのものは会社によって動きが違います。デロイトは約50万人(前年比6.4%増)、アクセンチュアは約81万人(4.5%増)と大きく増やしたのに対し、EYは2.2%増、PwCは1.6%増、KPMGは0.3%増。AI投資と人員増を同時にやる会社と、AI投資をしながら人員は抑える会社。同じ「AIに30億ドル」でも、描く成長戦略は違うようです。

で、我々はどうするか
ファームが年間の増収分をAIに入れ、社員の9割にAIツールを配る。そんな環境で働くコンサルタントに求められるのは、「AIを使えること」ではもうなくなります。全員が使える前提で、何を解くか、誰を動かすか、どこまで自分で作るか。前回のコラムで書いた「本質への回帰」が、会社側の投資によって半ば強制的に進んでいると考えられます。
来年の決算では、各社がこの数千億円をどれだけ売上に変えたかが問われます。EYの49%増が続くのか、アクセンチュアの400社が何億ドルになるのか。
[v383]
典拠一覧
会計期間:2025/06-2026/05
典拠:Deloitte reports FY2026 revenue(2026年9月24日)
会計期間:2025/09-2026/08
典拠:Accenture Reports Fourth-Quarter and Full-Year Fiscal 2026 Results(2026年10月1日)/ Q4 FY2026 決算説明会
会計期間:2025/07-2026/06
典拠:PwC announces FY26 global financial performance(2026年10月19日)/ PwC Global Annual Review 2026
会計期間:2025/07-2026/06
典拠:EY global revenue increases 4.7% to US$57b for fiscal year 2026(2026年10月8日)
会計期間:2024/10-2025/09
典拠:KPMG delivers 5.1% rise in global revenue(2025年12月16日)/KPMG and Microsoft enter landmark agreement to put AI at the forefront of professional services
関連記事

 2026-05-01

執筆者
- コダワリ・ビジネス・コンサルティング株式会社 コンサルキャリアカンパニー
-
外資自動車メーカー2社を経験した後、コダワリにジョイン。
コンサルティングワークもこなす傍ら、人材紹介事業の事業責任者やコダワリの人材開発業務や採用統括業務など含めて幅広に従事。


公式SNS
おすすめサービス
執筆者
- コダワリ・ビジネス・コンサルティング株式会社 コンサルキャリアカンパニー
-
外資自動車メーカー2社を経験した後、コダワリにジョイン。
コンサルティングワークもこなす傍ら、人材紹介事業の事業責任者やコダワリの人材開発業務や採用統括業務など含めて幅広に従事。